Domain folien-schweißgerät.de kaufen?
Wir ziehen mit dem Projekt
folien-schweißgerät.de um.
Sind Sie am Kauf der Domain
folien-schweißgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain folien-schweißgerät.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Dräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor FeuchtigkeitDräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor Feuchtigkeit Beschreibung: Dichtstopfen für den Schlauchanschluss der Gebläseeinheit Stopfen ist wiederverwendbar Idealer Schutz, wenn das Gerät gereinigt werden muss Verschließt das Gerät am Schlauchanschluss Daten: Länge: 100 mm Breite: 80 mm Höhe: 30 mm Lieferumfang: 1 x Dräger Stopfen14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
10 lfdm. Schnittschutzband selbstklebend zum Schutz der Abdichtung 10 lfdm.Schnittschutzband selbstklebend, 10 m – schützt die fertige Abdichtung Selbstklebendes Schnittschutzband mit 10 laufenden Metern. Es wird auf die fertige Abdichtung geklebt, bevor darauf geschnitten oder gearbeitet wird. Der Sinn ist schnell erklärt: Eine Verbundabdichtung ist wenige Zehntelmillimeter dick. Ein einziger Schnitt mit dem Cuttermesser – etwa beim Zuschneiden einer Entkopplungsmatte oder einer Dämmplatte direkt auf der Fläche – durchtrennt sie, und der Schaden ist unsichtbar, bis das Wasser durch ist. 10 m Rollenlänge selbstklebend Montage Schutz Funktion Der Schaden fällt erst auf, wenn er teuer ist Ein Schnitt in der Abdichtung ist nach dem Fliesen nicht mehr zu sehen und nicht mehr zu reparieren, ohne den Belag zu öffnen. Wo auf der fertigen Abdichtung geschnitten wird, gehört ein Schnittschutz darunter – oder es wird woanders geschnitten. Wann Sie das Band brauchen beim Zuschneiden von Entkopplungsmatten und Dämmplatten auf der abgedichteten Fläche beim Zuschneiden von Fliesen oder Platten, wenn die Abdichtung darunter liegt überall dort, wo mit Messer, Säge oder scharfkantigem Material auf der Abdichtung gearbeitet wird Die Merkmale im Einzelnen Selbstklebend Aufkleben, arbeiten, abziehen – kein zusätzliches Material nötig. Schützt die Abdichtung Die Klinge trifft das Band statt der Abdichtungsschicht. 10 laufende Meter Reicht für die üblichen Schnittbereiche einer Baustelle. Wiederverwendbar auf der Baustelle Solange es nicht durchtrennt ist, lässt es sich umsetzen. Technische Daten Produktart Schnittschutzband, selbstklebend Rollenlänge 10 lfdm. Montage selbstklebend Funktion Schutz der fertigen Abdichtung vor Schnittverletzungen Einsatzbereich Baustelle, auf fertiger Verbundabdichtung Bleibt das Band in der Konstruktion? Nein, es ist ein Schutz während der Arbeiten und wird vor dem Verlegen wieder abgezogen. Ersetzt es eine Reparatur? Nein. Ist die Abdichtung bereits durchtrennt, muss die Stelle fachgerecht nachgearbeitet werden – mit Dichtband und Abdichtung, nicht mit Klebeband. Wie viel brauche ich? So viel, wie Ihre Schnittbereiche lang sind. Zehn Meter decken die üblichen Fälle im Bad ab. Dazu passt Dichtband 50 m für Bad und Dusche / Dichtbandecken / Dichtmanschetten Profi-Dichtband für Ecken, Anschlüsse und Bewegungsfugen. Stoßverbindungsband / Dichtband / Dichtbandecken gelb Breite 120 mm Stoßverbindungsband gelb für die Klassen A, B und C. Selbstklebendes Dichtband / Breite 100 o. 120 mm / 20 mtr. Selbstklebendes Dichtband mit Butyl-Kautschuk. Abdichtung ist der Teil, den später niemand mehr sieht Und genau deshalb der, bei dem es sich nicht lohnt zu sparen. Wenn Sie unsicher sind, welches Band, welche Formteile und welche Menge Ihr Bad oder Ihre Dusche braucht, gehen wir das mit Ihnen durch – mit Grundriss geht es am schnellsten.75,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WESTMARK Silikondeckel zur Frischhaltung, 2 Stück, 2 StkBehälterdeckel - wiederholte Verwendung, Joghurtbecher, Sie können die Creme problemlos luftdicht aufbewahren, Qualitätssilikon, ohne BPA, spülmaschinenfest Hauptmerkmale des WESTMARK Silikondeckels zur Frischeaufbewahrung, 2 Stk. Wiederverwendbare SilikondeckelLuftdichter Verschluss für LebensmittelId6,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
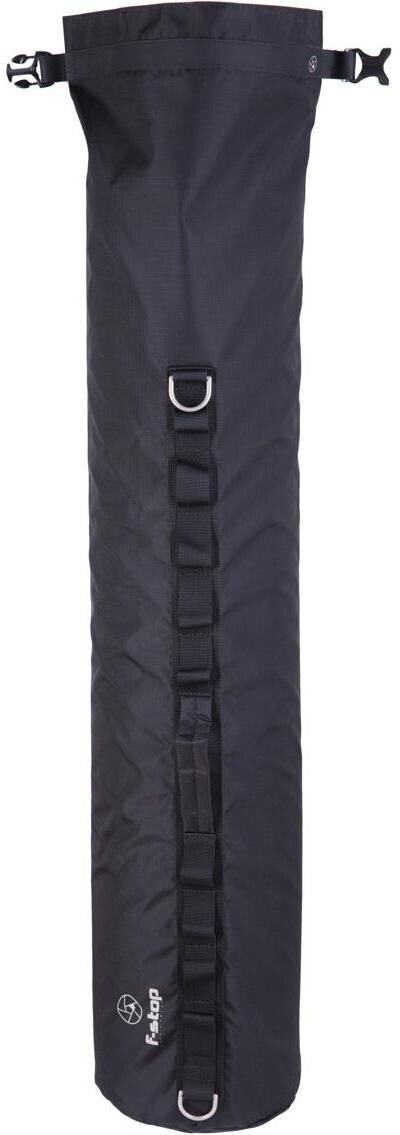
f-stop Stativtasche Medium Schwarz – Schutz und Transport für FotostativeDie f-stop Stativtasche Medium Schwarz ist die praktische Transportlösung für Fotografen, Videografen und Outdoor-Enthusiasten, die ihr Stativ sicher und komfortabel mitnehmen möchten. Die robuste Tasche schützt wertvolle Stativausrüstung vor Kratzern, Schmutz und Beschädigungen während Transport, R...45,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Corro-Schutz | wachsartiger Korrosionsschutz zur Konservierung | 400 ml | farblosWEICON Corro-Schutz ist ein TÜV-geprüfter Schutzfilm und konserviert Werkzeuge und Präzisionsteile aus Metall dauerhaft mit einer trockenen und wachsartigen Schicht. WEICON Corro-Schutz kann als sicherer Korrosionsschutz von blanken nicht lackierten Metallteilen, bei der Innenlagerung von Werkstücken, als Korrosionsschutz bei Überseeversand und zur Konservierung von Werkzeugen und Präzisionsteilen zum Einsatz kommen. Bei Bedarf kann der Schutzfilm leicht entfernt werden (z.B. mit WEICON Reiniger S). Breite: 68.0 Double Nozzle: ja Geruch: Lösemittel IMPA-Code: 450815 ISSA-Code: 53.402.08 Merkmale: auf Wachsbasis Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Salzsprühnebeltest|DIN 50021/DIN 53167: > 500 Std. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m210,75 €*Versand: 5,75 €Sichere Weiterleitung zum Anbieter
-
Dräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor FeuchtigkeitDräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor Feuchtigkeit Beschreibung: Dichtstopfen für den Schlauchanschluss der Gebläseeinheit Stopfen ist wiederverwendbar Idealer Schutz, wenn das Gerät gereinigt werden muss Verschließt das Gerät am Schlauchanschluss Daten: Länge: 100 mm Breite: 80 mm Höhe: 30 mm Lieferumfang: 1 x Dräger Stopfen14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
10 lfdm. Schnittschutzband selbstklebend zum Schutz der Abdichtung 10 lfdm.Schnittschutzband selbstklebend, 10 m – schützt die fertige Abdichtung Selbstklebendes Schnittschutzband mit 10 laufenden Metern. Es wird auf die fertige Abdichtung geklebt, bevor darauf geschnitten oder gearbeitet wird. Der Sinn ist schnell erklärt: Eine Verbundabdichtung ist wenige Zehntelmillimeter dick. Ein einziger Schnitt mit dem Cuttermesser – etwa beim Zuschneiden einer Entkopplungsmatte oder einer Dämmplatte direkt auf der Fläche – durchtrennt sie, und der Schaden ist unsichtbar, bis das Wasser durch ist. 10 m Rollenlänge selbstklebend Montage Schutz Funktion Der Schaden fällt erst auf, wenn er teuer ist Ein Schnitt in der Abdichtung ist nach dem Fliesen nicht mehr zu sehen und nicht mehr zu reparieren, ohne den Belag zu öffnen. Wo auf der fertigen Abdichtung geschnitten wird, gehört ein Schnittschutz darunter – oder es wird woanders geschnitten. Wann Sie das Band brauchen beim Zuschneiden von Entkopplungsmatten und Dämmplatten auf der abgedichteten Fläche beim Zuschneiden von Fliesen oder Platten, wenn die Abdichtung darunter liegt überall dort, wo mit Messer, Säge oder scharfkantigem Material auf der Abdichtung gearbeitet wird Die Merkmale im Einzelnen Selbstklebend Aufkleben, arbeiten, abziehen – kein zusätzliches Material nötig. Schützt die Abdichtung Die Klinge trifft das Band statt der Abdichtungsschicht. 10 laufende Meter Reicht für die üblichen Schnittbereiche einer Baustelle. Wiederverwendbar auf der Baustelle Solange es nicht durchtrennt ist, lässt es sich umsetzen. Technische Daten Produktart Schnittschutzband, selbstklebend Rollenlänge 10 lfdm. Montage selbstklebend Funktion Schutz der fertigen Abdichtung vor Schnittverletzungen Einsatzbereich Baustelle, auf fertiger Verbundabdichtung Bleibt das Band in der Konstruktion? Nein, es ist ein Schutz während der Arbeiten und wird vor dem Verlegen wieder abgezogen. Ersetzt es eine Reparatur? Nein. Ist die Abdichtung bereits durchtrennt, muss die Stelle fachgerecht nachgearbeitet werden – mit Dichtband und Abdichtung, nicht mit Klebeband. Wie viel brauche ich? So viel, wie Ihre Schnittbereiche lang sind. Zehn Meter decken die üblichen Fälle im Bad ab. Dazu passt Dichtband 50 m für Bad und Dusche / Dichtbandecken / Dichtmanschetten Profi-Dichtband für Ecken, Anschlüsse und Bewegungsfugen. Stoßverbindungsband / Dichtband / Dichtbandecken gelb Breite 120 mm Stoßverbindungsband gelb für die Klassen A, B und C. Selbstklebendes Dichtband / Breite 100 o. 120 mm / 20 mtr. Selbstklebendes Dichtband mit Butyl-Kautschuk. Abdichtung ist der Teil, den später niemand mehr sieht Und genau deshalb der, bei dem es sich nicht lohnt zu sparen. Wenn Sie unsicher sind, welches Band, welche Formteile und welche Menge Ihr Bad oder Ihre Dusche braucht, gehen wir das mit Ihnen durch – mit Grundriss geht es am schnellsten.75,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
WESTMARK Silikondeckel zur Frischhaltung, 2 Stück, 2 StkBehälterdeckel - wiederholte Verwendung, Joghurtbecher, Sie können die Creme problemlos luftdicht aufbewahren, Qualitätssilikon, ohne BPA, spülmaschinenfest Hauptmerkmale des WESTMARK Silikondeckels zur Frischeaufbewahrung, 2 Stk. Wiederverwendbare SilikondeckelLuftdichter Verschluss für LebensmittelId6,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
f-stop Stativtasche Medium Schwarz – Schutz und Transport für FotostativeDie f-stop Stativtasche Medium Schwarz ist die praktische Transportlösung für Fotografen, Videografen und Outdoor-Enthusiasten, die ihr Stativ sicher und komfortabel mitnehmen möchten. Die robuste Tasche schützt wertvolle Stativausrüstung vor Kratzern, Schmutz und Beschädigungen während Transport, R...45,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.